Rekorde, Zinswende und die Frage nach der richtigen Reaktion
Berichtszeitraum: 1. Juli bis 30. September 2026 · Stand: Oktober 2026
Das Wichtigste in Kürze
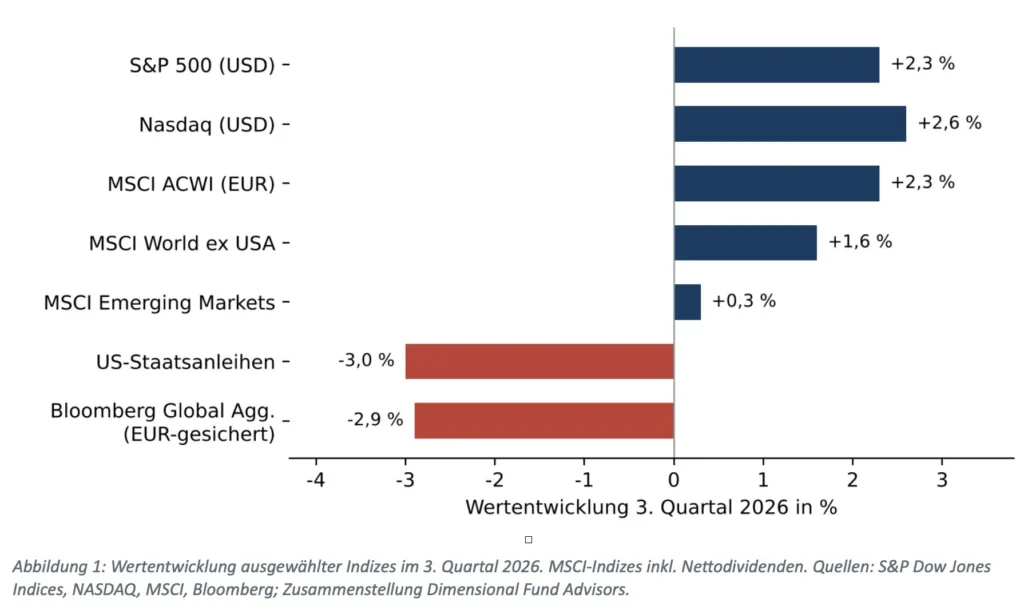
- Aktien: Der S&P 500 erreichte im August neue Allzeithochs, gab einen Teil der Gewinne bis Quartalsende aber wieder ab. Global lag das Plus bei 2,3 % in Euro.
- Notenbank: Die Federal Reserve hat den Leitzins im September erstmals seit Juli 2023 angehoben, einstimmig und als Reaktion auf eine hartnäckige Inflation von 3,4 %.
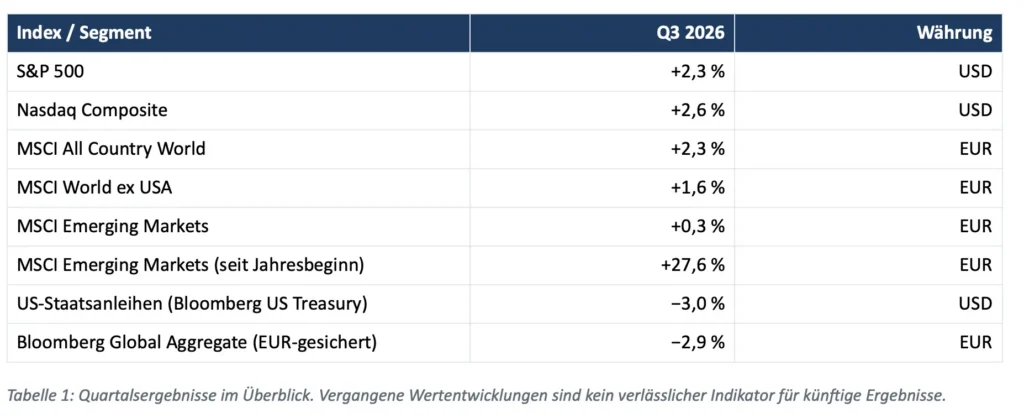
- Anleihen: Die Rendite zehnjähriger US-Staatsanleihen stieg von 4,44 % auf 5,29 % und damit auf den höchsten Stand seit 2002. Breite Anleiheindizes verloren rund 3 %.
- Schwellenländer: Im Quartal mit +0,3 % Schlusslicht, seit Jahresbeginn mit +27,6 % jedoch klar vorn – getrieben von Halbleiterwerten aus Taiwan und Südkorea.
- Unsere Einordnung: Weder das höhere Zinsniveau noch die US-Staatsverschuldung liefern nach der empirischen Evidenz einen belastbaren Grund, die strategische Aktien-/Anleihequote zu ändern.
1. Aktienmärkte: Höchststände und spürbare Abkühlung
Das dritte Quartal begann, wie das erste Halbjahr geendet hatte: Getragen von Technologie- und KI-Werten stiegen die US-Indizes im August auf neue Rekordstände. Im weiteren Verlauf verlor der Aufwärtstrend jedoch an Schwung. Drei Faktoren belasteten die Stimmung: die anhaltenden Spannungen zwischen den USA und dem Iran rund um die Straße von Hormus, die sich auch in steigenden Ölpreisen niederschlugen, zunehmende Zweifel am Tempo der KI-Entwicklung sowie weltweit anziehende Anleiherenditen.
Zum 30. September stand für den S&P 500 ein Plus von 2,3 %, der Nasdaq legte 2,6 % zu (jeweils in USD). Da der US-Dollar im Quartal um 0,7 % aufwertete, fiel das Ergebnis für Euro-Anleger leicht besser aus. Ein Sonderthema blieb der SpaceX-Börsengang im Juni – mit rund 75 Mrd. US-Dollar Emissionsvolumen der größte der Geschichte. Die Aktie notierte zum Quartalsende mit 150,86 US-Dollar deutlich unter ihrem Höchststand von 225,62 US-Dollar Mitte Juni. Das ist kein Einzelfall: Neuemissionen entwickeln sich historisch im ersten Jahr nach dem Börsengang tendenziell schwächer als der Gesamtmarkt.
Außerhalb der USA verlief das Quartal ruhiger. Gemessen am MSCI All Country World Index erzielten globale Aktien in Euro 2,3 %, Industrieländer ohne die USA (MSCI World ex USA) 1,6 %. Die Schwellenländer bildeten mit 0,3 % das Schlusslicht.
2. Schwellenländer: Taiwan und Südkorea in der ersten Liga
Trotz des schwachen Quartals sind die Schwellenländer der Gewinner des bisherigen Jahres: Mit 27,6 % seit Jahresbeginn haben sie die Industrieländer etwa um das Doppelte übertroffen. Treiber waren vor allem die Halbleiterhersteller TSMC, Samsung und SK Hynix, die als Zulieferer der KI-Industrie stark gefragt sind. Taiwan und Südkorea zählen damit inzwischen zu den zehn größten Aktienmärkten der Welt.
Für die Portfoliokonstruktion ist das ein lehrreiches Beispiel: Die Gewinner eines Jahres stehen selten vorher fest. Wer breit über Regionen und tausende Einzeltitel gestreut investiert ist, partizipiert an Mehrrenditen dort, wo sie entstehen, ohne vorab erraten zu müssen, wo das sein wird.
3. Faktorprämien: Value und Small Caps international vorn
Lesen Sie mehr zu Value und Small Caps in diesem Beitrag
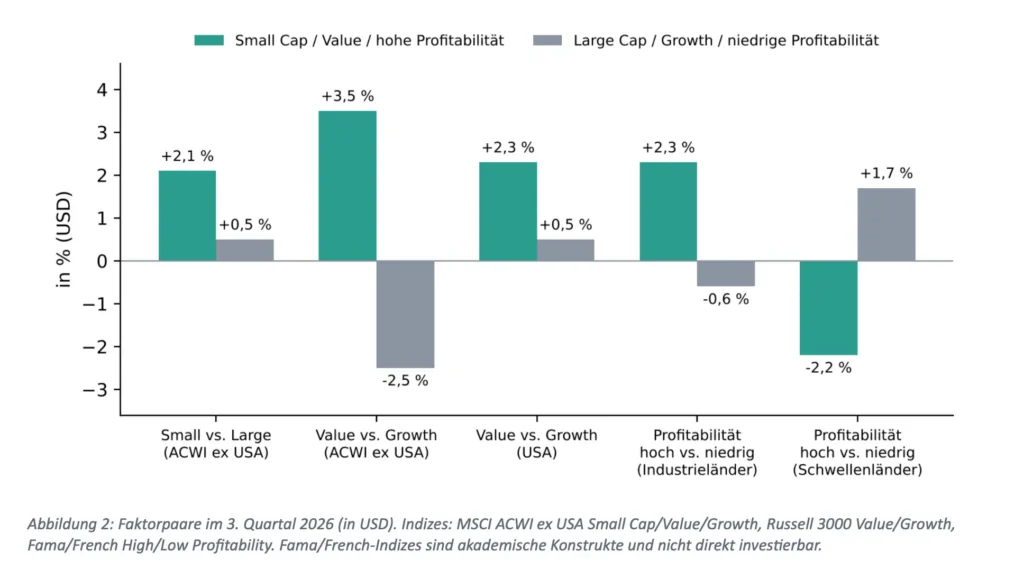
Bei den systematischen Renditetreibern zeigte das Quartal ein gemischtes, aber insgesamt positives Bild. Außerhalb der USA, in Industrie- wie Schwellenländern entwickelten sich Nebenwerte (Small Caps) und günstig bewertete Aktien (Value) besser als Standardwerte und Wachstumsaktien. Besonders deutlich war der Abstand zwischen Value (+3,5 %) und Growth (−2,5 %) im MSCI ACWI ex USA. Auch in den USA lag Value vor Growth.
Beim Profitabilitätsfaktor gingen die Märkte auseinander: In den Industrieländern schnitten Unternehmen mit hoher operativer Profitabilität besser ab, in den Schwellenländern war es umgekehrt. Solche Quartalsschwankungen sind normal; Faktorprämien sind ein langfristiges Phänomen und zeigen sich nicht in jedem Zeitraum.
4. Zinsen: Die Fed dreht an der Schraube
Im September hob die US-Notenbank das Zielband für die Federal Funds Rate auf 3,75 bis 4,00 % an. Bemerkenswert war die Einstimmigkeit der Entscheidung in den Vorquartalen waren die Voten im Offenmarktausschuss häufig geteilt. Hintergrund ist die anhaltend erhöhte Inflation: Die Gesamtteuerung in den USA lag im August bei 3,4 %, die Kernrate (ohne Energie und Nahrungsmittel) stieg auf 2,4 %.
Am Rentenmarkt führte das zu deutlichen Kursverlusten. US-Staatsanleihen gaben im Quartal um 3,0 % nach, während die Rendite der zehnjährigen Benchmark von 4,44 % auf 5,29 % kletterte. Auch global gerieten Anleihen unter Druck: Der Bloomberg Global Aggregate Bond Index (EUR-gesichert) verlor 2,9 %.
Lohnt es sich jetzt, von Aktien in Anleihen umzuschichten?
Mit Renditen auf dem höchsten Niveau seit Jahren stellt sich mancher Anleger diese Frage. Dabei wird leicht übersehen, dass das aktuelle Zinsniveau bereits in den Diskontierungssätzen enthalten ist, mit denen der Markt Aktien bewertet. Bei sonst gleichen Bedingungen gehen höhere Anleiherenditen deshalb auch mit höheren erwarteten Aktienrenditen einher, die Risikoprämie von Aktien gegenüber Anleihen schrumpft also nicht automatisch, nur weil die Zinsen steigen.
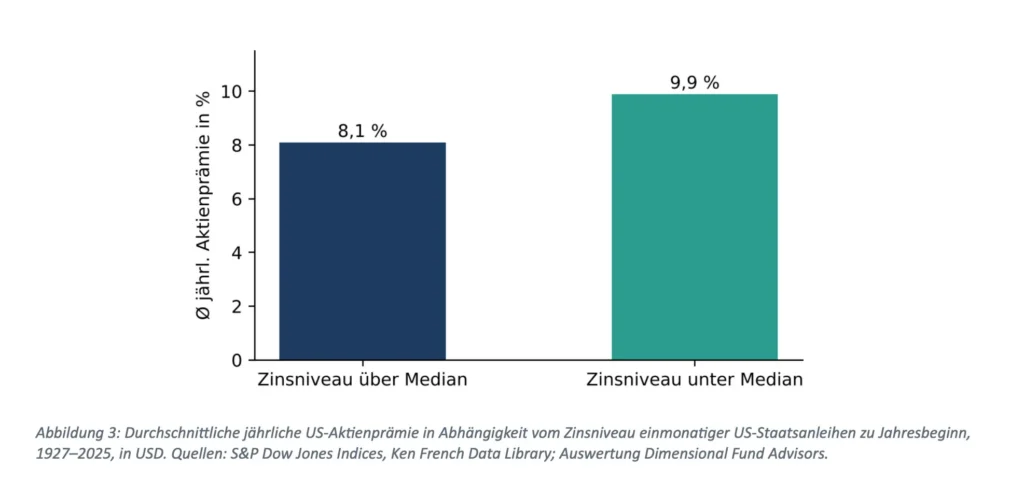
Die historischen Daten stützen diese Sicht. Im Zeitraum 1927 bis 2025 betrug die durchschnittliche jährliche Überschussrendite des S&P 500 gegenüber einmonatigen US-Staatsanleihen in Jahren mit unterdurchschnittlichem Zinsniveau (bezogen auf den Median zu Jahresbeginn) rund 9,9 %, in Jahren mit überdurchschnittlichem Zinsniveau rund 8,1 %. Der Unterschied ist statistisch nicht signifikant, die Abweichung lässt sich also nicht vom Zufallsrauschen unterscheiden.
5. 40 Billionen US-Dollar Staatsschulden – ein Grund zur Sorge?
Im Sommer überschritt die US-Staatsverschuldung die Marke von 40 Billionen US-Dollar. Eine solche Schlagzeile weckt verständlicherweise Unbehagen. Neu ist die Debatte allerdings nicht: Die hohe Verschuldung war bereits 2025 der Grund für die Herabstufung der US-Bonität durch Moody’s. Aufschlussreich ist der Blick auf die Credit Default Swaps, also die Kosten einer Absicherung gegen einen Zahlungsausfall der USA. Abgesehen von einem kurzen Ausschlag im April 2025 haben sie sich in den vergangenen drei Jahren kaum bewegt, ein Hinweis, dass das Vertrauen der Marktteilnehmer nicht erodiert ist.
Märkte verarbeiten bekannte Informationen, einschließlich der Staatsverschuldung und ihrer möglichen Folgen schnell und preisen sie in die Kurse ein. Ein Meilenstein in den Nachrichten ist daher für sich genommen kein Signal, die Vermögensaufteilung zu ändern.
6. Unsere Einordnung für Ihre Vermögensverwaltung
Erfahren Sie hier mehr über unsere Leistung im Bereich Vermögensverwaltung.
Das Quartal hat eindrücklich gezeigt, wie schnell sich Stimmungen drehen: vom Rekordhoch zur Korrektur, von Zinssenkungsfantasien zur ersten Zinserhöhung seit drei Jahren. Für unsere Mandantinnen und Mandanten leiten wir daraus folgende Grundsätze ab:
- Strategie vor Prognose. Ihre Aktien-/Anleihequote richtet sich nach Anlagehorizont, Risikotragfähigkeit und Liquiditätsbedarf, nicht nach der jüngsten Zinsentscheidung. Die Evidenz liefert keinen verlässlichen Anlass, sie aufgrund des aktuellen Zinsniveaus anzupassen.
- Rebalancing statt Market Timing. Schwankungen wie in diesem Quartal können die tatsächliche Gewichtung von der Zielallokation entfernen. Eine Anpassung innerhalb definierter Bandbreiten bringt das Portfolio diszipliniert zurück.
- Breite Streuung zahlt sich aus. Die Entwicklung in Taiwan und Südkorea unterstreicht, dass Renditechancen global verteilt und schwer vorhersehbar sind.
- Anleihen als Stabilitätsanker. Höhere Renditen verbessern die laufenden Erträge neu investierter Mittel. Kursrisiken infolge steigender Zinsen lassen sich über die Laufzeitstruktur steuern; Fremdwährungsanleihen sichern wir in der Regel in Euro ab.
- Kosten und Steuern im Blick. Jede Umschichtung verursacht Transaktionskosten und kann Steuern auf realisierte Gewinne auslösen. Unbegründete Aktivität schmälert die Nettorendite.
Gern besprechen wir mit Ihnen, ob Ihre aktuelle Aufteilung noch zu Ihren Zielen passt. Sprechen Sie uns an.
Quellen
Daten und Analysen basieren auf: Dimensional Fund Advisors, sowie den dort genannten Primärquellen (S&P Dow Jones Indices, NASDAQ, MSCI, Bloomberg Finance L.P., Frank Russell Company, Fama/French, Ken French Data Library, Federal Reserve, US Department of the Treasury). MSCI-Daten © MSCI 2026; S&P-Daten © 2026 S&P Dow Jones Indices LLC. Alle Rechte bei den jeweiligen Inhabern.
Wichtige Hinweise
Diese Unterlage dient ausschließlich der allgemeinen Information und stellt weder eine Anlageberatung noch eine Anlageempfehlung, ein Angebot oder eine Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Sie ersetzt keine individuelle Beratung unter Berücksichtigung Ihrer persönlichen Verhältnisse.
Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Kapitalanlagen sind mit Risiken verbunden; der Wert einer Anlage kann schwanken und es kann zu Verlusten bis hin zum Totalverlust des eingesetzten Kapitals kommen. Bei Anlagen in Fremdwährung können Wechselkursschwankungen das Ergebnis zusätzlich beeinflussen.
Indizes sind nicht direkt investierbar; Indexrenditen berücksichtigen keine Kosten und Gebühren einer tatsächlichen Anlage. Fama/French-Indizes sind akademische Konzepte und stehen weder für Direktanlagen noch als Benchmark zur Verfügung.
Die enthaltenen Informationen stammen aus als zuverlässig erachteten Quellen. Für Richtigkeit, Vollständigkeit und Aktualität wird keine Gewähr übernommen. Meinungsäußerungen geben unsere Einschätzung zum Zeitpunkt der Erstellung wieder und können sich ohne vorherige Ankündigung ändern.
Eller Consulting GmbH ist als Honorar-Finanzanlagenberater gemäß § 34h GewO tätig und erhält keine Provisionen oder sonstigen Zuwendungen von Produktanbietern.