Ab dem 1. Januar 2027 löst das Altersvorsorgedepot (AVD) die Riester-Rente als zentrales Förderprodukt der privaten Altersvorsorge ab. Banken, Broker und Vergleichsportale werben bereits jetzt kräftig mit Zulagen, ETF-Freiheit und „geschenktem Geld vom Staat“.
Unsere Empfehlung als unabhängige Honorarberater fällt nüchterner aus: Nicht vorschnell abschließen. In vielen Fällen bringt das AV-Depot keinen Vorteil gegenüber einem gewöhnlichen ETF-Depot und bei einem mittleren oder hohen Steuersatz im Ruhestand kann es sich sogar als Nachteil erweisen. Unser Rechenbeispiel zeigt: Trotz Zulagen und Steuererstattungen steht am Ende eine niedrigere Nettorente als beim normalen Depot.
Das Altersvorsorgedepot in Kürze
Das Gesetz ist durch: Der Bundestag hat die Reform am 27.03.2026 beschlossen, der Bundesrat am 08.05.2026 zugestimmt; Start der Produkte ist der 01.01.2027 (Bundesregierung). Die Förderlogik entspricht im Kern der Riester-Systematik nur mit ETFs statt Beitragsgarantie.
- Grundzulage: 50 Cent je Euro bis 360 € Eigenbeitrag, weitere 25 Cent je Euro bis 1.800 € maximal 540 € p. a.
- Kinderzulage: bis zu 300 € je Kind und Jahr.
- Berufseinsteigerbonus: einmalig 200 € bei Abschluss vor dem 25. Geburtstag.
- Sonderausgabenabzug: Eigenbeiträge bis 1.800 € zzgl. Zulagen; im Rahmen der Günstigerprüfung wird die Zulage mit der Steuerersparnis verrechnet.
- Kosten: Effektivkostendeckel von 1,0 % p. a. für das Standardprodukt.
- Auszahlung: lebenslange Rente oder Auszahlungsplan (Zeitrente), frühestens mit Rentenbeginn.
- Besteuerung: voll nachgelagert die gesamte Auszahlung, also Eigenbeiträge, Zulagen und Erträge, ist im Alter mit dem persönlichen Steuersatz zu versteuern (§ 22 Nr. 5 EStG).
Neu ist, dass erstmals auch Selbstständige, Freiberufler und Gewerbetreibende förderberechtigt sind.
Der Haken: der Steuersatz im Ruhestand
Das AVD verschiebt die Steuer nur, es schenkt sie nicht. Wer heute mit hohem Grenzsteuersatz einzahlt und im Alter ebenfalls einen hohen Satz zahlt, gewinnt durch den Sonderausgabenabzug nichts. Zusätzlich wird im Alter nicht nur der Ertrag, sondern jeder ausgezahlte Euro besteuert, inklusive der Zulagen und der gesamten Wertentwicklung.
Zum Vergleich das normale ETF-Depot: Versteuert werden nur die Erträge, abgeltend mit 26,375 % (inkl. Solidaritätszuschlag), bei Aktien-ETFs nach 30 % Teilfreistellung effektiv rund 18,5 %. Hinzu kommen Sparerpauschbetrag, volle Flexibilität und Vererbbarkeit ohne Zulagenrückforderung.
Für freiwillig gesetzlich versicherte Rentner kann zudem Kranken- und Pflegeversicherung auf die AVD-Auszahlungen anfallen, ein Punkt, der in den meisten Online-Rechnern fehlt.
Rechenbeispiel: 602 € gegen 640 €
Trotz Zulagen und Steuerersparnis liefert das AVD in unserem Beispiel 38 € weniger Monatsrente als ein normales ETF-Depot.
Gerechnet haben wir mit dem Altersvorsorgedepot-Rechner von Finanzfluss (Stand: 01.10.2026).
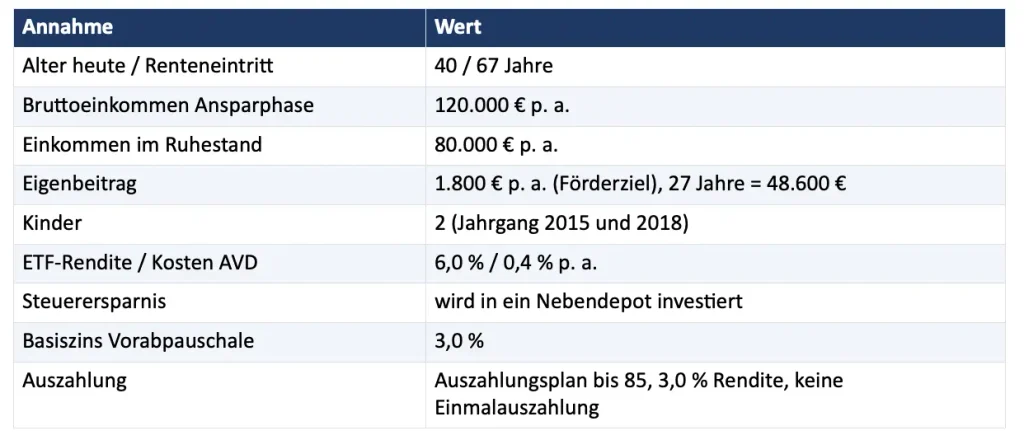
Ergebnis: Das AVD erreicht ein Endvermögen von 177.936 €. Verteilt bis zum 85. Lebensjahr ergibt das rund 1.078 € brutto im Monat, netto bleiben nur 602 €. Das normale ETF-Depot mit gleichem Eigenaufwand ermöglicht bei gleicher Entnahmestrategie 640 € netto.
Rund 44 % jeder AVD-Auszahlung gehen an das Finanzamt. Bei 80.000 € Ruhestandseinkommen wird jeder zusätzliche Euro mit dem Spitzensteuersatz von 42 % zzgl. ggf. Kirchensteuer belastet, die nachgelagerte Besteuerung frisst den Fördervorteil der Ansparphase nicht nur auf, sie kehrt ihn ins Negative. Und das, obwohl hier sogar zwei Kinderzulagen eingerechnet sind.
Über 18 Jahre Auszahlungsphase summiert sich der Nachteil auf rund 8.200 € (38 € × 12 × 18). Hinzu kommen geringere Flexibilität (keine freie Entnahme vor Rentenbeginn), Zulagenrückforderung bei schädlicher Verwendung, Produkt- und Anbieterbindung sowie das Risiko künftiger Steueränderungen über 45 Jahre Laufzeit.
Für wen sich das AVD lohnen kann – und für wen nicht
Entscheidend ist der Abstand zwischen dem Steuersatz heute und dem Steuersatz im Ruhestand. Je höher das Alterseinkommen, desto kleiner der Vorteil – ab einem bestimmten Niveau wird er negativ.
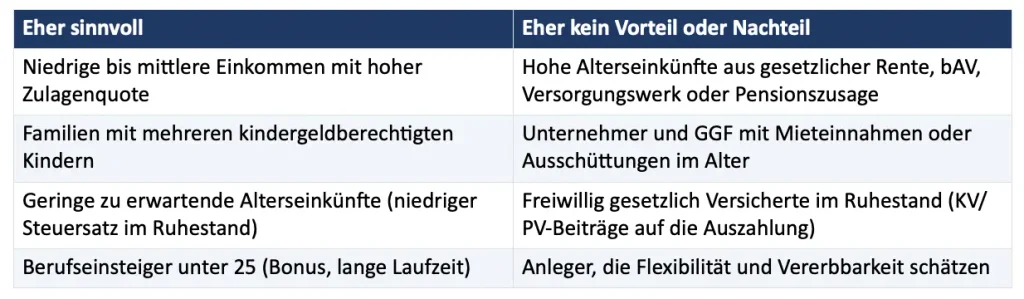
Gerade für unsere typischen Mandanten, wie Unternehmer, Freiberufler und vermögende Familien, ist das AVD deshalb häufig nicht die erste Wahl. Hier sind eine ETF-basierte Pensionszusage oder ein frei verfügbares Depot oft die bessere Grundlage.
Sonderfall: beherrschender Gesellschafter-Geschäftsführer
Beherrschende Gesellschafter-Geschäftsführer (bGGF) sind nicht rentenversicherungspflichtig und damit nur mittelbar förderberechtigt. Eine Zulage erhalten sie nur, wenn der Ehegatte selbst unmittelbar förderberechtigt ist, etwa als rentenversicherungspflichtiger Arbeitnehmer, und einen eigenen Vertrag bespart. Der bGGF benötigt dann einen eigenen Vertrag mit einem Mindestbeitrag und erhält voraussichtlich eine begrenzte Zulage, aber keinen eigenen Sonderausgabenabzug. Die genauen Beträge für das AVD sind noch durch Gesetzestext und BMF-Schreiben zu bestätigen.
Wenn der Ehegatte ohnehin ein AVD bespart, kann sich das als Mitnahmeeffekt lohnen, für die Altersversorgung des bGGF selbst ist das AVD jedoch eine Randgröße. Hier sind eine ETF-basierte Pensionszusage, privates Depot und Familienstiftung als Holding die entscheidenden Instrumente.
Unsere Empfehlung: abwarten und im ersten Halbjahr 2027 entscheiden
Es gibt keinen Grund, am 2. Januar 2027 abzuschließen. Die Zulage bemisst sich am Beitrag des Kalenderjahres, wer im Laufe des ersten Halbjahres entscheidet, verliert in der Regel nichts.
Die Zeit sollte genutzt werden, um:
- die tatsächlichen Produkte, Kosten und Anlageuniversen der Anbieter zu vergleichen,
- die ersten BMF-Schreiben und Anwendungsfragen abzuwarten,
- das eigene Alterseinkommen aus allen Quellen realistisch zu prognostizieren,
- bestehende Riester-Verträge auf Wechsel oder Beitragsfreistellung zu prüfen,
- das AVD mit Alternativen wie Basisrente, bAV und freiem ETF-Depot zu vergleichen.
Als unabhängige Honorarberater (§ 34h GewO) erhalten wir keine Provisionen, weder von Banken noch von Depotanbietern. Wir rechnen Ihren individuellen Fall neutral durch und sagen Ihnen auch, wenn das AV-Depot für Sie keinen Sinn ergibt.